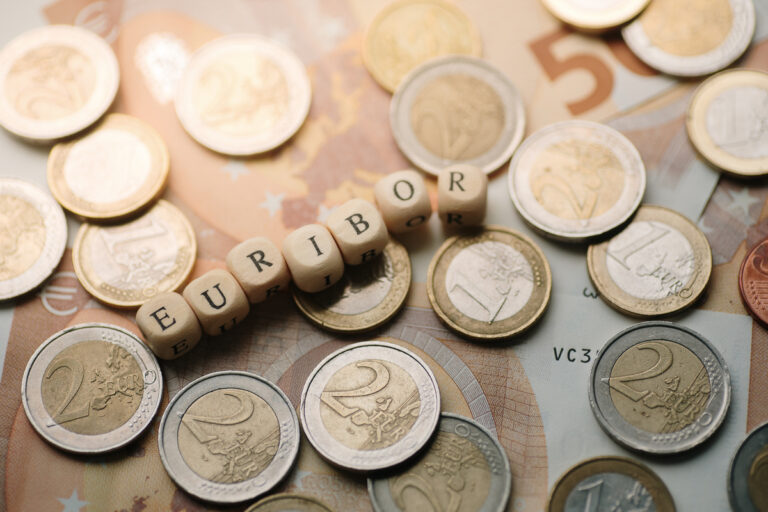
El euríbor cerró julio en su nivel más alto en casi dos años, al alcanzar una media mensual del 2,855%, un porcentaje que no se registraba desde septiembre de 2024.
El indicador encadena así varios meses de ascensos y supera el 2,798% registrado en junio.
El repunte supone un nuevo encarecimiento para las hipotecas variables que revisen su cuota en los próximos meses.
Hace un año, en julio de 2025, el euríbor se situaba en el 2,072%, por lo que la diferencia interanual incrementará el coste de financiación de numerosos préstamos.
En una hipoteca media de 150.000 euros a 25 años, con un diferencial de un punto sobre el euríbor, la revisión anual supondrá un aumento aproximado de 62,3 euros al mes, lo que equivale a unos 747,6 euros más al año.
El impacto será mayor en los préstamos con menos capital amortizado.
Para una financiación de 300.000 euros, con el mismo plazo y diferencial, el incremento ascenderá a 124,6 euros mensuales, es decir, alrededor de 1.495,19 euros adicionales al año respecto a la revisión realizada con el euríbor de julio del año pasado.
No obstante, la variación final dependerá de factores como el importe pendiente de devolución, el plazo restante de la hipoteca o el diferencial aplicado por cada entidad financiera.
¿Cuál es la tendencia del euríbor?
El cambio de tendencia comenzó en marzo, coincidiendo con el agravamiento del conflicto en Oriente Medio. Desde entonces, el aumento del precio de la energía y el repunte de la inflación impulsaron la evolución del indicador.
Ese escenario llevó al Banco Central Europeo a elevar el pasado 11 de junio los tipos de interés hasta el 2,25%, la primera subida en la eurozona en casi tres años, un movimiento que ha contribuido a mantener la presión alcista sobre el euríbor durante los últimos meses.