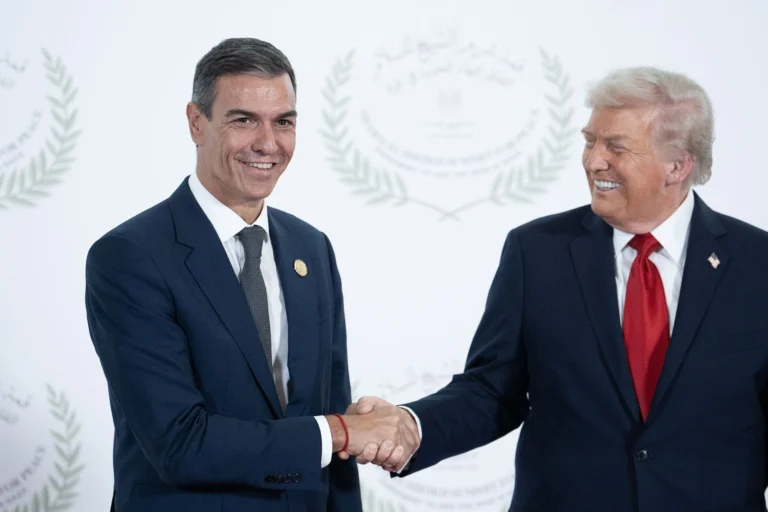
La relación económica entre Estados Unidos y España atraviesa una aparente paradoja: mientras crecen las tensiones políticas y comerciales entre ambos gobiernos, los vínculos empresariales y de inversión alcanzan máximos históricos. En los últimos meses, la Administración de Donald Trump ha elevado el tono contra el Ejecutivo español por su negativa a aumentar el gasto en defensa hasta el 5% del PIB exigido por la OTAN y por su postura sobre el uso de bases estadounidenses en España durante la escalada del conflicto con Irán, llegando incluso a amenazar con represalias comerciales y nuevos aranceles.
Sin embargo, al mismo tiempo, la interdependencia económica se consolida como una de las más relevantes del eje transatlántico. Según el informe The Bridge Report 2026, elaborado por AmChamSpain, Estados Unidos es ya el principal inversor extranjero en España, con más de 116.000 millones de euros en inversión directa y unos 200.000 empleos asociados. A su vez, España invierte más en Estados Unidos que en cualquier otro país europeo, con un stock cercano a los 97.000 millones y presencia en 45 estados.
La relación bilateral supera los 213.000 millones de euros en inversión acumulada y sostiene más de 340.000 empleos, con un comercio de bienes y servicios que rebasó los 70.000 millones en 2024, especialmente en energía, tecnología e infraestructuras digitales. En este contexto de fricción política y fuerte integración económica, representantes empresariales de ambos países apuestan por mantener abiertos los canales de diálogo. A través de entrevistas con Business People, las Cámaras de Comercio a ambos lados del Atlántico analizan el alcance de esta relación y los retos que marcarán su futuro inmediato.
Helena Herrero
VICEPRESIDENTA DE AMCHAM SPAIN Y EXPRESIDENTA PARA EL SUR DE EUROPA, ORIENTE MEDIO Y ÁFRICA DE HP.

The Bridge Report 2026, Spain – U.S. Economic Relations estima en más de 116.000 millones de euros la inversión directa estadounidense en España. ¿A qué lo atribuye?
España ha conseguido posicionarse como un entorno muy competitivo para la inversión internacional gracias a una combinación de factores difícil de encontrar en otros mercados: talento altamente cualificado, infraestructuras digitales avanzadas, capacidad renovable, conectividad y una posición estratégica como puente entre Europa, Latinoamérica y el norte de África. Pero, además, está demostrando capacidad para generar innovación con impacto global.
Muchas compañías ya no ven el país solo como un mercado, sino como una plataforma desde la que desarrollar tecnología, operaciones y talento para toda la región.
En el caso de HP, por ejemplo, el centro internacional de Barcelona se ha consolidado como uno de los principales hubs de innovación de la compañía fuera de Estados Unidos. Desde allí lideramos áreas estratégicas como impresión 3D, gran formato o IA aplicada, y recientemente hemos reforzado nuestra apuesta con la puesta en marcha del AI Innovation Hub global.
Creo que ese es precisamente el gran cambio: España ya no compite únicamente en costes o localización, sino también en capacidad de innovación, desarrollo tecnológico y generación de conocimiento.
Estados Unidos ya es el principal inversor extranjero y, al mismo tiempo, el principal destino de la inversión española fuera de Europa. ¿Estamos ante una relación equilibrada o existe riesgo de dependencia mutua?
Creo que hablamos de una relación cada vez más estratégica y madura, construida sobre décadas de colaboración económica, industrial y tecnológica. En un contexto global más complejo, es evidente que existe una mayor interdependencia entre economías. Pero precisamente por eso, la clave está en construir relaciones basadas en resiliencia, diversificación y confianza mutua.
Además, esta relación ya no se limita al comercio tradicional. Hoy hablamos de colaboración en ámbitos críticos como digitalización, IA, energía, infraestructuras o ciberseguridad. Y ahí España tiene una oportunidad muy importante para seguir ganando relevancia como socio tecnológico y de innovación dentro del eje transatlántico.
Las empresas nacionales generan más de 143.000 empleos en EE. UU. ¿Qué sectores están consiguiendo consolidarse mejor pese al contexto proteccionista?
Las empresas españolas están demostrando una gran capacidad de adaptación y competitividad en sectores muy estratégicos para la economía estadounidense. Estamos viendo una presencia especialmente sólida en infraestructuras, energía, banca, industria, tecnología y servicios avanzados. En ámbitos como las energías renovables, por ejemplo, España ha desarrollado un conocimiento y una experiencia muy reconocidos internacionalmente. Lo mismo ocurre en áreas vinculadas a digitalización, ingeniería o gestión de grandes proyectos de infraestructuras.
Además, muchas compañías españolas han entendido muy bien que competir hoy en Estados Unidos implica estar cerca del mercado, invertir localmente, generar empleo y formar parte activa del ecosistema económico y tecnológico del país. Esa visión de largo plazo es la que está permitiendo consolidar su presencia incluso en un contexto más proteccionista e incierto.
Si Washington endurece los aranceles a productos europeos, ¿qué impacto tendría sobre esa presencia empresarial española en Estados Unidos?
Sin duda, un endurecimiento de los aranceles añadiría presión e incertidumbre, especialmente en determinados sectores industriales y exportadores. Pero también creo que las compañías llevan años preparándose para operar en un entorno mucho más complejo y cambiante.
Hoy las organizaciones son mucho más conscientes de la importancia de contar con operaciones flexibles, cadenas de valor diversificadas y capacidad de adaptación local. Además, la relación económica entre Europa y Estados Unidos es demasiado profunda y estratégica como para reducirse únicamente a una cuestión comercial. Hablamos de innovación, tecnología, inversión, talento y colaboración industrial en sectores clave para el crecimiento futuro. El gran reto no es levantar más barreras, sino encontrar marcos de cooperación que permitan seguir impulsando competitividad, innovación y crecimiento en ambos lados del Atlántico.
El informe vincula el auge de inversión estadounidense en España con la disponibilidad de energía renovable y suelo competitivo. ¿Existe riesgo de que otros países europeos terminen captando esa inversión con incentivos más agresivos?
La competencia por atraer inversión internacional es cada vez más intensa y Europa está viviendo una auténtica carrera por posicionarse como polo tecnológico e industrial. Evidentemente, otros países también están reforzando sus incentivos y acelerando sus estrategias de captación de inversión. Pero España parte con ventajas muy sólidas y difíciles de replicar al mismo tiempo: una capacidad renovable muy competitiva, infraestructuras digitales avanzadas, talento cualificado y una posición geográfica estratégica.
Ahora bien, no podemos dar nada por hecho. Mantener la competitividad exige estabilidad regulatoria, agilidad administrativa y una apuesta sostenida por innovación, formación y desarrollo tecnológico. La inversión internacional busca entornos predecibles, con visión de largo plazo y capacidad para escalar proyectos rápidamente.
AmCham Spain agrupa empresas con una facturación conjunta de 240.000 millones de euros en España. ¿Qué preocupación le trasladan más frecuentemente sus asociados?
Probablemente, la mayor preocupación hoy es la incertidumbre geopolítica, porque impacta directamente en inversión, cadenas de suministro, planificación y velocidad de toma de decisiones. Vivimos en un entorno donde el contexto cambia muy rápido y las compañías necesitan operar con cada vez más capacidad de adaptación y resiliencia. Pero junto a eso, también existe una preocupación clara por la estabilidad regulatoria y la necesidad de marcos más predecibles y ágiles.
En un momento en el que la competencia internacional por atraer inversión es tan intensa, las empresas valoran especialmente la seguridad jurídica y la capacidad de planificar a largo plazo. Y, por supuesto, la energía sigue siendo un elemento estratégico, no solo por costes, sino porque se ha convertido en un factor clave de competitividad industrial y tecnológica. Ahí España tiene una oportunidad muy relevante gracias a su capacidad renovable y su potencial para liderar la transición energética en Europa.
Si proyectamos esta relación a cinco años, ¿cree que España puede ganar peso estratégico dentro de la relación económica entre Europa y Estados Unidos o seguirá lejos de países como Alemania o Francia?
Creo que España tiene una oportunidad real de ganar peso estratégico en los próximos años. El país está demostrando una gran capacidad para atraer inversión, desarrollar talento e impulsar innovación en ámbitos clave como digitalización, inteligencia artificial, sostenibilidad o energías renovables. Evidentemente, economías como Alemania o Francia tienen un peso industrial e histórico muy consolidado, pero España puede ocupar un papel diferencial dentro del eje transatlántico gracias a su combinación de competitividad, capacidad tecnológica y posición geográfica estratégica.
Además, estamos viendo cómo cada vez más compañías internacionales eligen España no solo para operar, sino también para desarrollar innovación con impacto global. En HP lo vivimos de primera mano con nuestros centros de I+D y con proyectos internacionales vinculados a inteligencia artificial y nuevas tecnologías desarrollados desde España para todo el mundo.
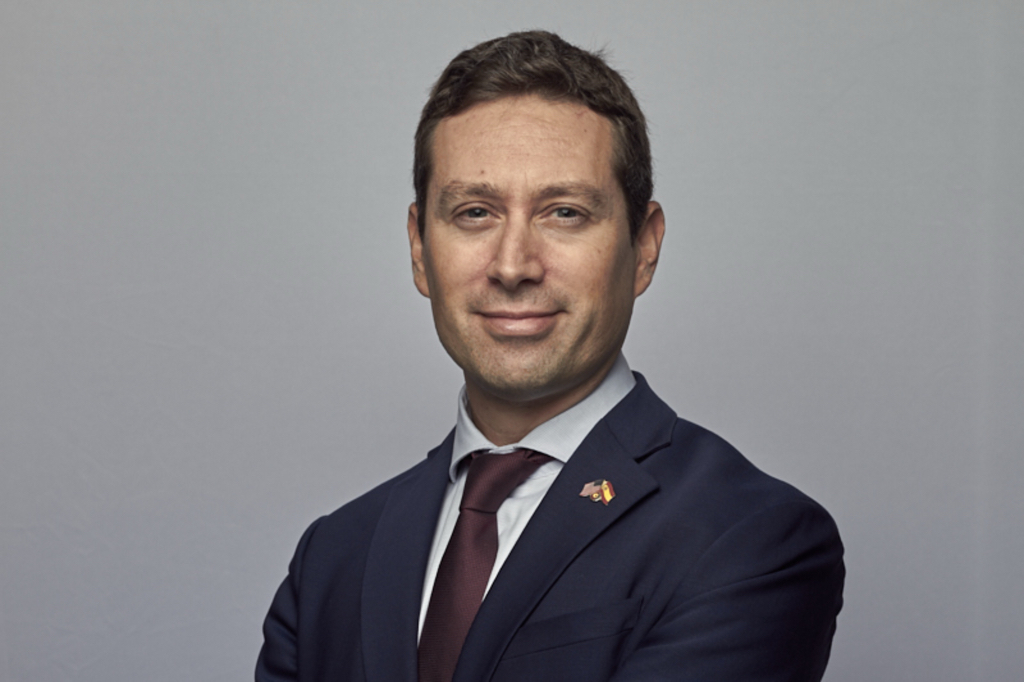
Juan Carlos Pereira
CEO DE LA CÁMARA DE COMERCIO DE ESPAÑA EN EE.UU. (FLORIDA)
¿Cómo definiría el momento actual de las relaciones comerciales entre España y Estados Unidos? ¿Desaceleración estructural o coyuntural?
Lo definiría como una fase de reajuste. La relación económica entre Europa y Estados Unidos sigue siendo extraordinariamente sólida y estratégica. En el caso de España, más que una contracción del comercio bilateral, observamos un entorno de mayor prudencia empresarial y un crecimiento más selectivo, especialmente en determinados sectores de bienes. Los datos agregados con Estados Unidos siguen siendo positivos.
En 2025, las exportaciones estadounidenses de bienes y servicios a España alcanzaron los 38.600 millones de dólares, un 8,8% más que en 2024, mientras que las importaciones procedentes de España crecieron un 4,7%, hasta los 35.800 millones de dólares. Esto elevó el superávit comercial estadounidense con España a 2.800 millones de dólares. Por tanto, el vínculo bilateral no se está debilitando en términos agregados, pero sí se desarrolla en un contexto más exigente, condicionado por la incertidumbre regulatoria, los aranceles, los ajustes sectoriales y la necesidad de estrategias de implantación más sólidas.
No obstante, sí existe un desafío estructural para España: nuestra presencia exportadora en bienes industriales hacia EE. UU. sigue siendo menor que la de otras grandes economías europeas, y la relación bilateral continúa apoyándose de forma más relevante en servicios, inversión y sectores de alto valor añadido que en un gran volumen industrial exportador.
EE. UU. sigue siendo un mercado clave. ¿Dónde están hoy las oportunidades para empresas españolas y estadounidenses?
Estados Unidos sigue siendo un mercado prioritario para las empresas españolas, especialmente en sectores donde España puede competir por innovación, capacidad tecnológica y experiencia internacional. Destacaría áreas como energía, infraestructuras, aeroespacial, movilidad, soluciones tecnológicas y ciencias de la vida.
Por otro lado, para las empresas estadounidenses, España representa una oportunidad muy atractiva como plataforma de crecimiento hacia Europa, el Mediterráneo y Latinoamérica. Las principales oportunidades están en ámbitos como la digitalización, la transición energética, las tecnologías industriales avanzadas y el sector agroalimentario y food processing, uno de los más competitivos de Europa.
¿Cree que veremos un nuevo acuerdo comercial UE-EE. UU. que aporte estabilidad?
Sí, aunque probablemente no veremos un gran acuerdo integral de libre comercio como fue el planteamiento del TTIP. El contexto político y económico actual apunta más hacia una estrategia de acuerdos pragmáticos, graduales y sectoriales orientados a reducir tensiones y aportar previsibilidad a las empresas.
Soy moderadamente optimista, pero con cautela. Más que un gran tratado comercial clásico, lo que probablemente veremos es un marco transatlántico más limitado, pragmático y sujeto a mecanismos de revisión, salvaguardias y presión política. Para las empresas, el mensaje principal es que puede haber mayor previsibilidad a medio plazo, pero en el corto plazo seguirá siendo esencial monitorizar aranceles y posibles medidas sectoriales.
¿Qué recomendación daría a empresas españolas que quieren entrar o crecer en EE. UU.?
Les recomendaría abordar Estados Unidos con una estrategia de implantación a largo plazo, no únicamente de exportación. EE. UU. es uno de los mercados más atractivos del mundo, pero también uno de los más competitivos y complejos. No funciona como un mercado único: cada estado tiene dinámicas económicas, regulatorias, fiscales y comerciales diferentes.
Por eso, antes de entrar, es fundamental definir bien aspectos clave como el estado objetivo, el modelo de implantación, los socios locales, la estructura fiscal y legal, la logística, el cumplimiento normativo, la estrategia comercial y la capacidad de ofrecer servicio y respuesta local.
En muchos sectores, la proximidad al cliente y la presencia física marcan una gran diferencia competitiva. Y quizá el consejo más importante: entrar en EE. UU. requiere paciencia y adaptación cultural. Es un mercado de relaciones, reputación y consistencia. Las compañías que entienden eso suelen encontrar enormes oportunidades de crecimiento.
EE. UU. redujo su déficit comercial global. ¿Entramos en un mercado más selectivo?
Sí, aunque con matices. No hablaría de una reducción lineal o estructural del déficit comercial estadounidense, sino de un ajuste condicionado por el contexto económico y geopolítico actual. Estados Unidos está reforzando políticas vinculadas a relocalización industrial, contenido local, resiliencia de las cadenas de suministro y control de costes. A ello se suman factores como los aranceles, los tipos de interés todavía elevados y la mayor exigencia regulatoria y la necesidad de contar con cadenas logísticas más robustas. Para las empresas españolas, esto significa que EE. UU. sigue siendo un mercado enorme y lleno de oportunidades, pero también cada vez más exigente. Ya no basta con competir en precio: el mercado demanda cumplimiento normativo, trazabilidad, rapidez de entrega, servicio local, capacidad financiera y presencia estable en el territorio.
¿Qué sectores españoles ganarán peso en EE. UU. y cuáles tienen más riesgo?
Los sectores españoles con mayor potencial en Estados Unidos son aquellos que combinan tecnología, especialización, capacidad de ejecución internacional y diferenciación. Destacaría especialmente energía, infraestructuras, aeroespacial y espacio, ciencias de la vida, salud, tecnología industrial, soluciones digitales, alimentación de valor añadido y servicios profesionales.
En cambio, los sectores con más riesgo son aquellos más expuestos a aranceles, sustitución por producción local o fuerte presión de márgenes. Aquí entrarían determinadas áreas de automoción y componentes, acero y aluminio, ciertos bienes industriales estandarizados, productos químicos o farmacéuticos sensibles al precio y segmentos agroalimentarios menos diferenciados.
A cinco años, ¿espera convergencia de España con Europa o ampliación de la brecha?
Espero una convergencia parcial, aunque no automática. España parte de una posición distinta respecto a otras economías europeas en su relación con Estados Unidos. Además, la relación bilateral española está más orientada a servicios, inversión y proyectos internacionales que a grandes volúmenes de exportación industrial, algo que diferencia claramente a España de otras economías europeas más industrializadas. Aun así, las perspectivas son positivas.
La convergencia con Europa dependerá, sobre todo, de la capacidad de España para escalar en sectores donde ya tiene ventajas competitivas claras: energía, infraestructuras, salud, aeroespacial, tecnología, servicios profesionales y alimentación premium. Pero también hay un factor decisivo: la implantación local.
Si las empresas españolas aumentan su presencia estructural en Estados Unidos —con inversión, socios locales y operaciones permanentes—, la brecha puede reducirse de forma significativa. Si no ocurre, es probable que se mantenga el patrón actual: muy buen posicionamiento en servicios y proyectos internacionales, pero un menor peso relativo en bienes industriales frente a otras economías europeas.