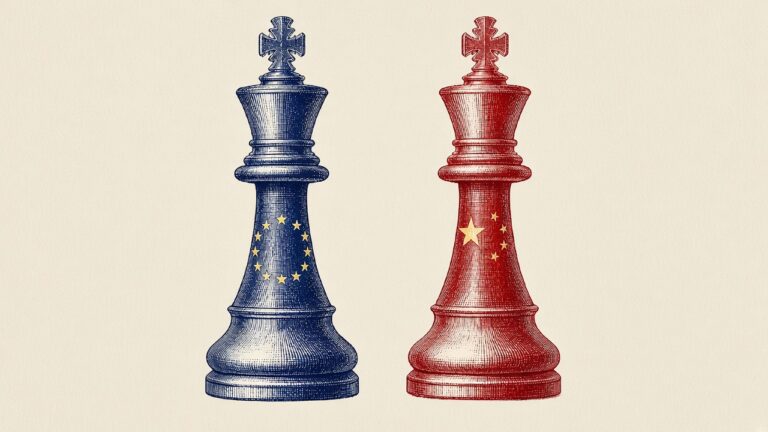
La relación económica entre la Unión Europea y China atraviesa uno de sus momentos más delicados de las últimas décadas. Con un déficit comercial que superó los 360.000 millones de euros en 2025 — equivalente a cerca de 1.000 millones diarios— y que escaló hasta los 98.000 millones en el primer trimestre de 2026, Bruselas ha abierto un nuevo diálogo con Pekín para intentar reequilibrar el intercambio antes de octubre. Ambas partes parecen decididas a evitar una escalada. El comisario europeo de Comercio, Maroš Šef ovi , y el ministro chino de Comercio, Wang Wentao, acordaron abrir un diálogo con el objetivo de lograr “resultados tangibles” antes del otoño. Sin embargo, el presidente del Partido Popular Europeo, Manfred Weber, advirtió en una entrevista con Euronews que, si las negociaciones no logran corregir los desequilibrios comerciales, la Unión Europea entrará en una “fase de conflicto” con Pekín.
“Se trata de un cambio estructural y de paradigma en el modelo de globalización, no de una crisis puntual o cíclica”, explica Alicia García-Herrero, economista jefe para Asia Pacífico en Natixis. A su juicio, el desequilibrio responde a dos problemas interconectados: “La falta de competitividad estructural europea (altos costes energéticos, regulación excesiva, burocracia y menor ritmo de innovación en algunos sectores) y el modelo chino de exportaciones forzadas, respaldado por apoyo estatal masivo y sobrecapacidad industrial”. Un escenario que considera “insostenible” a medio plazo, ya que debilita el tejido productivo europeo, genera dependencia de suministros críticos y presiona los empleos industriales de mayor valor añadido.
El presidente de la Cámara de Comercio de China en España, Kaiyu Yang, discrepa de esa interpretación. “La competitividad de las empresas chinas se sustenta, en gran medida, en unas cadenas industriales y de suministro alta mente desarrolladas, las economías de escala y una inversión sostenida en tecnología e innovación”, indica a Business People. Y destaca que “las diferencias deben resolverse mediante el diálogo y la coordinación regulatoria, en lugar de atribuir cuestiones complejas, de forma simplista, a las ‘subvenciones’ o al ‘exceso de capacidad’”.
Con independencia de las causas que cada parte atribuye al desequilibrio comercial, Europa ya ha modificado su estrategia. Si antes Bruselas apostaba por integrar a China en las cadenas globales de valor, ahora el objetivo pasa por reducir dependencias estratégicas sin romper completamente el vínculo comercial. Juan Luis Gimeno, director general de Inteligencia Económica y Comercial de la Secretaría de Estado de Comercio, defiende: “La lectura que hacemos es la de una relación mutuamente beneficiosa, y que debe preservarse y fortalecerse”. A su entender, “no cabe duda de que esta interdependencia genera beneficios con capacidad de extenderse en el tiempo, como en sectores ligados a la innovación, la descarbonización, la movilidad eléctrica, las energías renovables y tecnologías futuras en las que China será un socio imprescindible”.
El entendimiento entre ambas regiones parece inevitable. Julio Ceballos, consultor de negocio especializado en China y autor del bestseller Observar el arroz crecer y El calibrador de estrellas (Premio Knowsquare al Mejor Libro de Empresa 2025), analiza que “la UE no podría romper con China sin autolesionarse: no nos lo podemos permitir, pero tampoco podemos seguir aceptando que nuestro mercado sea muy abierto mientras el acceso al mercado chino es todavía limitado, condicionado o muy asimétrico”. Y aclara que “es exagerado e irreal hablar de divorcio, pero sí de renegociación dura de la interdependencia”.
ACTIVAR DEFENSAS
La respuesta europea no se ha limitado al discurso. En 2021, la UE empezó a redefinir su política comercial bajo el concepto de autonomía estratégica abierta, una estrategia que busca reducir dependencias sin renunciar al comercio internacional ni al sistema multilateral. Fue entonces cuando nacieron, entre otros, el Instrumento Anticoerción, el Reglamento sobre Subvenciones Extranjeras y el Instrumento de Contratación Pública Internacional. “Frente a otras respuestas, Europa ha optado por una vía basada en reglas, proporcional y compatible con el sistema multilateral. No es una debilidad, sino una fortaleza”, asegura Gimeno.
Y añade que: “La reacción europea puede parecer más lenta que la estadounidense, pero es más sólida y respetuosa con el marco de reglas multilaterales en el que creemos”. Para Yang, “estas iniciativas han incrementado la incertidumbre a la que se enfrentan las empresas chinas que operan en Europa”, por lo que considera “innegable” que las políticas adoptadas pueden estar influyendo en las decisiones de inversión de las empresas.
No obstante, recuerda que “lo que más valoran las compañías es un entorno regulatorio estable, transparente y predecible”. De ahí que asegure que, a largo plazo, “la mayoría de las empresas chinas siguen siendo optimistas respecto al mercado europeo, debido a las ventajas únicas de Europa en ámbitos como la tecnología, el poder adquisitivo de los consumidores y su marco institucional”. Y mantiene que, desde el sector empresarial chino, “apoyan una competencia justa, pero se oponen a las medidas discriminatorias”.
En la otra cara de la moneda, García-Herrero cree que la UE no solo debe ‘pisar el acelerador’, sino también combinarlo “con una verdadera estrategia industrial común que incluya energía asequible, simplificación regulatoria y apoyo masivo a la innovación y la reindustrialización”. A su entender, Europa tiene capacidad para proteger sus sectores estratégicos sin desencadenar necesariamente una guerra comercial total. “La clave está en la selectividad, la coordinación entre Estados miembros y la aplicación de principios de reciprocidad y proporcionalidad”, matiza.
¿SALDREMOS ILESOS?
Reducir riesgos sin levantar nuevos muros será, precisamente, el gran desafío de la política comercial europea. “Existe un riesgo real de fragmentación o de que las medidas defensivas generen tensiones, pero la solución inteligente no es el aislamiento ni el proteccionismo indiscriminado, sino el de-risking estratégico”, explica la economista jefe de Natixis. ¿En qué consiste? La experta apuesta por diversificar proveedores y rutas de suministro críticas —a través de iniciativas como Global Gateway o de acuerdos con socios como India—, mantener abierto el comercio de bienes no estratégicos y reforzar la resiliencia interna.
Si bien Bruselas insiste en evitar una escalada, el riesgo de una guerra comercial no puede descartarse. En ese escenario, España no sería ajena a las consecuencias. Entre los sectores más expuestos, Gimeno señala “dos con gran peso en nuestra estructura económica: la automoción y las energías renovables”. No obstante, subraya que España “también tiene una fuerte competitividad en muchos elementos de la cadena de valor de estos sectores”.
Julio Ceballos amplía el mapa de riesgos al sector agroalimentario. “No porque China sea el principal mercado para España, sino porque Pekín suele responder a las tensiones comerciales golpeando sectores políticamente sensibles. Los nuestros son el vino, porcino, aceite, cosmética o determinados bienes de consumo que, en caso de represalias, podrían quedar muy expuestos”, advierte. El consultor también pone la lupa en el comercio minorista y textil, las plataformas digitales y los bienes de bajo coste.
Como en toda crisis, también hay oportunidades que surgen. Para García-Herrero, España debe aprovechar esta presión “como catalizador para acelerar su reindustrialización, mejorar la competitividad energética (energía barata y estable), reducir la burocracia y apostar por nichos de alto valor añadido y diversificación de mercados”.
Por su parte, el director general de Inteligencia Económica adelanta los planes del Ministerio por “preservar un diálogo constructivo que contemple la reducción de riesgos y la corrección de los desequilibrios comerciales”. Una visión que, desde otra perspectiva, comparte también el presidente de la Cámara de Comercio de China en España: “China y España muestran un elevado grado de complementariedad en los ámbitos de la transición ecológica y la transformación digital. Asimismo, es probable que la inversión evolucione desde un enfoque centrado principalmente en el acceso al mercado hacia una mayor implantación local y una cooperación industrial más profunda”.
De ahí que prevea que las inversiones se intensifiquen en las energías renovables, los vehículos eléctricos y sus cadenas de suministro, la logística, las infraestructuras, la economía digital y las tecnologías de las telecomunicaciones.
NACE UNA NUEVA ERA
Más allá de los aranceles o del déficit comercial, el verdadero cambio parece ser de naturaleza estratégica. La UE ya no discute si debe seguir comerciando con China, sino cómo hacerlo sin comprometer su seguridad económica ni su capacidad industrial. La cuestión es qué tipo de relación puede surgir durante la próxima década. García-Herrero cree que la fragmentación parcial de las cadenas globales de suministro será difícil de evitar. A su juicio, el reto para Europa no pasa por levantar nuevas barreras, sino por gestionar esta transición mediante una diversificación inteligente de proveedores, el fortalecimiento de la industria europea y el desarrollo de capacidades propias en tecnologías críticas.
Ceballos también descarta una ruptura. En su opinión, la relación evolucionará hacia un escenario de mayor fricción, controles más estrictos y negociaciones permanentes. Kaiyu Yang espera por su parte una evolución positiva de las relaciones entre ambos bloques. “Las empresas chinas confían en que, dentro de diez años, las relaciones entre China y la Unión Europea sean más maduras, caracterizadas por un equilibrio entre competencia y cooperación, en el que esta última continúe siendo el eje central de la relación”.
Desde la Secretaría de Estado de Comercio consideran que el escenario más probable es el de una “competencia con reglas claras, canales de interlocución eficaces y una relación más equilibrada, previsible y basada en la reciprocidad”. En ese marco, sostienen que España debe contribuir a mantener abiertos los canales de diálogo con Pekín.
La pregunta ya no es si China seguirá siendo un socio para Europa. La verdadera cuestión es cómo gestionar una relación en la que la cooperación económica y la rivalidad estratégica deberán convivir en la próxima década.
ENTENDERSE PARA COMPETIR
ISRAEL VALCÁRCEL, PRESIDENTE DE LA CÁMARA DE COMERCIO DE ESPAÑA EN HONG KONG, ANALIZA LOS DESAFÍOS DE LA RELACIÓN ECONÓMICA ENTRE EUROPA Y CHINA
Desde su posición en Hong Kong, ¿cómo describiría el momento actual de las relaciones económicas entre Europa y China?
La relación es de dependencia mutua, en un contexto de reorganización de las relaciones económicas globales y de progreso espectacular de China en los últimos 50 años. Son socios imprescindibles, aunque también existen áreas de competencia estratégica.
La UE acumula un déficit comercial de una magnitud histórica. ¿Cómo se percibe este desequilibrio desde las empresas españolas que operan en el país asiático?
El déficit es una realidad, pero no tiene una sola causa. China atraviesa una fase de menor crecimiento y fuerte competencia interna (la llamada “involución”) que está contagiando a los mercados internacionales. Además, hay un reconocimiento de la pérdida progresiva de competitividad europea.
¿Qué sectores españoles están ahora más expuestos a la competencia china y cuáles están encontrando más oportunidades?
Los sectores más expuestos son los afectados por la llamada “involución”: automoción, componentes, baterías, maquinaria, electrónica, textil, solar y bienes de consumo. Las oportunidades para España están en agroalimentario, farmacia, ingeniería y turismo.
La UE dispone de instrumentos de defensa comercial. ¿Son suficientes para hacer frente al modelo industrial chino actual?
Los instrumentos de defensa comercial han existido siempre, pero son herramientas tácticas. No sustituyen una política de competitividad. Europa debe defenderse de acuerdo con las normas internacionales, pero también debe invertir y desarrollar empresas de mayor escala. España es “un país de pymes”, y así es difícil competir frente a gigantes internacionales.
Si miramos a 2035, ¿cree que veremos una relación comercial entre Europa y China más limitada y defensiva?
Estamos forzados a entendernos, aunque la seguridad ha pasado al centro de la agenda. Va a ser una relación con muchos más matices, mucho más granular, compleja, con áreas de cooperación, de competencia y de equilibrio estratégico. No debe subestimarse el “poder blando”, la cooperación en cultura y educación puede generar un marco de entendimiento que permita afrontar las diferencias y la competencia desde posiciones más cercanas.
¿Qué sectores cree que definirán la relación económica entre ambos bloques?
Los sectores decisivos serán los de la “nueva economía”: energía limpia, baterías, vehículo eléctrico, inteligencia artificial, semiconductores, materias primas críticas, redes, hidrógeno, farmacia, biotecnología, logística y datos. China aspira a liderar estándares y cadenas industriales. Europa tiene ciencia, ingeniería, marcas y capacidad regulatoria, pero necesita más escala. Adicionalmente, aún hay mucho potencial adicional en las industrias culturales, que también forman parte de la competitividad y de la influencia internacional.
¿Qué papel puede jugar España dentro de la nueva relación UE-China?
España, por sí sola, tiene una influencia moderada, pero cuenta con una posición única como plataforma europea y hacia Iberoamérica. Las economías de conexión, como Hong Kong, son capaces de atraer talento, capital y proyectos internacionales. A su alrededor se generan ecosistemas de servicios, educación, consultoría, logística y sector financiero. España debe aspirar a ser ese tipo de plataforma competitiva.