Ebro Foods cerró el primer semestre con un beneficio neto de 103,9 millones de euros, un 7,1% más que un año antes, impulsado por la mejora de los resultados financieros, un menor gasto fiscal y la reducción del peso de los intereses minoritarios tras adquirir el 30% de Bertagni.
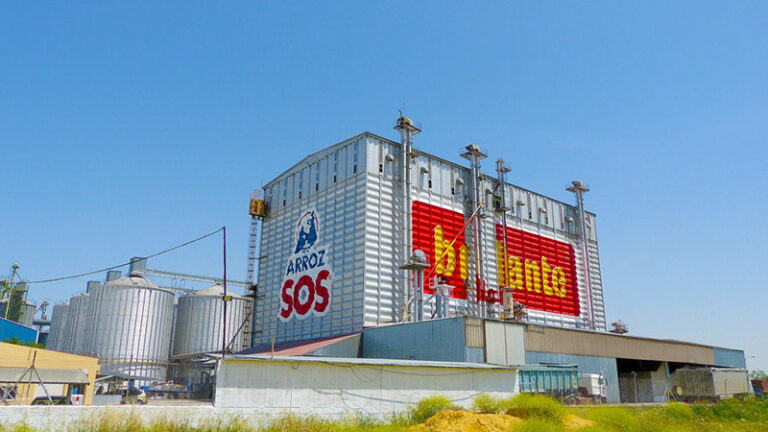
El fabricante de marcas como Brillante, SOS y Garofalo registró una facturación de 1.476,3 millones de euros, un 3,7% inferior a la del mismo periodo de 2025.
La compañía atribuye este descenso a la caída de los precios de las materias primas y al impacto negativo del tipo de cambio, cifrado en 34,7 millones de euros.
El ebitda ajustado descendió un 4,7%, hasta 202,9 millones de euros, afectado por la evolución de las divisas y por la menor rentabilidad del negocio de pasta en Estados Unidos.
¿El entorno comercial de Ebro Foods?
Pese a un entorno marcado por la presión competitiva, los bajos precios del arroz, la incertidumbre arancelaria en Estados Unidos y el aumento de los costes logísticos y energéticos derivados del conflicto en Irán y las tensiones en el estrecho de Ormuz, la compañía destacó la evolución positiva de sus negocios gracias a la eficiencia operativa y la fortaleza de sus marcas.
La deuda neta se redujo hasta 472,4 millones de euros, 57 millones menos que al cierre de 2025, tras una disminución del capital circulante de 39,2 millones y unas inversiones de 61,1 millones de euros.
Por divisiones, el negocio de arroz facturó 1.133,5 millones de euros, un 4,5% menos, mientras que su ebitda ajustado retrocedió un 1,4%, hasta 167,6 millones.
En pasta, las ventas se mantuvieron estables en 346,2 millones de euros, aunque el ebitda ajustado cayó un 15,6%, hasta 43,7 millones, debido a problemas de producción en Garofalo, mayores costes de transporte y una menor rentabilidad por el efecto del dólar y las tarifas.