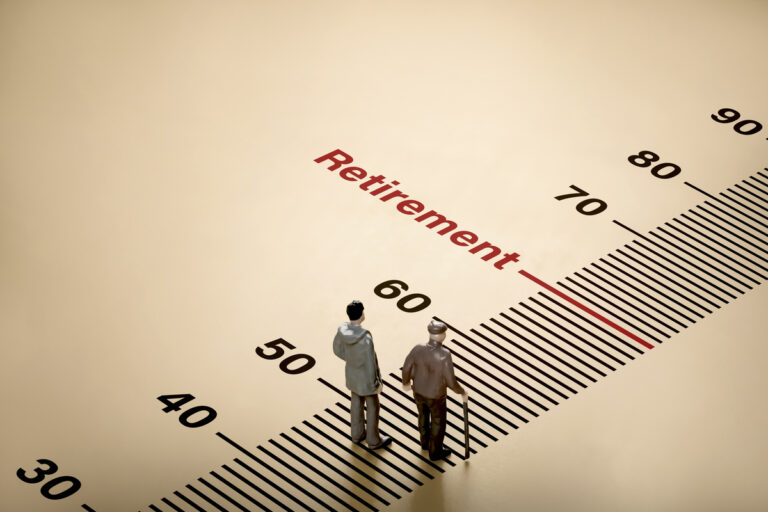
La probabilidad de jubilarse antes de los 65 años ha caído un 11,2% entre los hombres y un 25,7% entre las mujeres, mientras que la jubilación anticipada registra un descenso medio del 17,7%, según un informe de la Fundación de Estudios de Economía Aplicada (Fedea).
La evolución responde al endurecimiento de las condiciones de acceso y al progresivo retraso de la edad efectiva de retiro. El efecto es especialmente acusado entre las mujeres, que afrontan mayores dificultades para reunir los años de cotización exigidos.
¿Por qué cuesta más jubilarse?
La reforma de 2011, impulsada durante el Gobierno de José Luis Rodríguez Zapatero, elevó la edad ordinaria de jubilación y endureció las condiciones para abandonar antes el mercado laboral. La medida buscaba reforzar la sostenibilidad del sistema ante el envejecimiento de la población y el aumento de la esperanza de vida.
En la jubilación anticipada voluntaria, la edad mínima ha pasado gradualmente de los 61 a los 63 años, recuerda un reportaje de El Economista.
Para el retiro involuntario se mantiene el acceso desde los 61 años, aunque es necesario acreditar al menos 33 años de cotización.
Además, anticipar el retiro implica una reducción de la pensión. Tras la reforma, las penalizaciones anuales oscilan entre el 6,5% y el 7,5%, frente al intervalo del 6% al 8% anterior.
Fedea también detecta entre los hombres un aumento del 4,5% de las salidas antes de los 61 años, lo que apunta a un posible desplazamiento hacia pensiones de incapacidad o situaciones de inactividad informal.
Por otra parte, un reciente real decreto amplía a 11 nuevas patologías el acceso a la jubilación anticipada por discapacidad. Hasta 50.000 personas podrían beneficiarse de un retiro desde los 56 años sin reducción de la pensión, siempre que cumplan los requisitos establecidos.